A safra não cobriu a dívida e o banco apertou. Ainda dá para reorganizar.
Estruturo renegociação de dívida rural: alongamento de prazo, carência, revisão de contrato e, quando o caso pede, a compra da dívida por fundo parceiro. Primeiro eu entendo a sua situação. Depois digo se existe caminho. Se não existir, também digo.
Conversa direta comigo. Sem formulário.
Produtor endividado não é produtor ruim.
Quebra de safra, preço que caiu na hora da venda, câmbio, juro que subiu depois do contrato assinado. Nada disso é erro de gestão, e mesmo assim é o produtor que fica com a conta.
O banco tem uma régua só. Quando o contrato deixa de caber no fluxo da fazenda, você não vira um caso para analisar: vira um caso para cobrar.
Só que o contrato que existe hoje não é o único contrato possível. Prazo, carência, ordem de pagamento, garantia e quem senta na mesa. Tudo isso se renegocia, desde que se chegue com número na mão e antes do vencimento virar execução.
Quanto mais cedo, mais opção em cima da mesa.
Cada dívida se resolve de um jeito.
Umas se resolvem esticando o prazo. Outras só saem do lugar quando a dívida troca de dono. O caminho depende de quem é o credor, do que está dado em garantia e de quanto tempo ainda existe.
Alongamento e carência
Revisão do contrato
Compra da dívida por fundo parceiro
Crédito novo com garantia real
Laudo técnico e análise bancária
Prefiro dizer logo o que eu não faço.
Esse mercado tem gente prometendo coisa que não se entrega, e o produtor endividado é quem paga por isso duas vezes. Então fica claro desde o começo:
Faço
- Levanto a dívida inteira, credor por credor, com a garantia de cada uma
- Monto laudo técnico e análise de capacidade de pagamento
- Negocio prazo, carência e revisão de contrato com o credor
- Estruturo a operação e levo a fundo ou instituição autorizada
- Acompanho até o contrato novo estar assinado e rodando
Não faço
- Não empresto dinheiro. Não sou banco nem fundo: levo a operação para a instituição financeira que faz isso
- Não cancelo dívida, não "limpo nome" e não sumo com registro
- Não monto estrutura para esconder bem de credor. É fraude contra credores, responde quem monta, e eu não entro
- Não prometo aprovação. Enquadrar na regra não é o mesmo que o credor aceitar
25 anos empreendendo. 10 anos estruturando operação financeira.
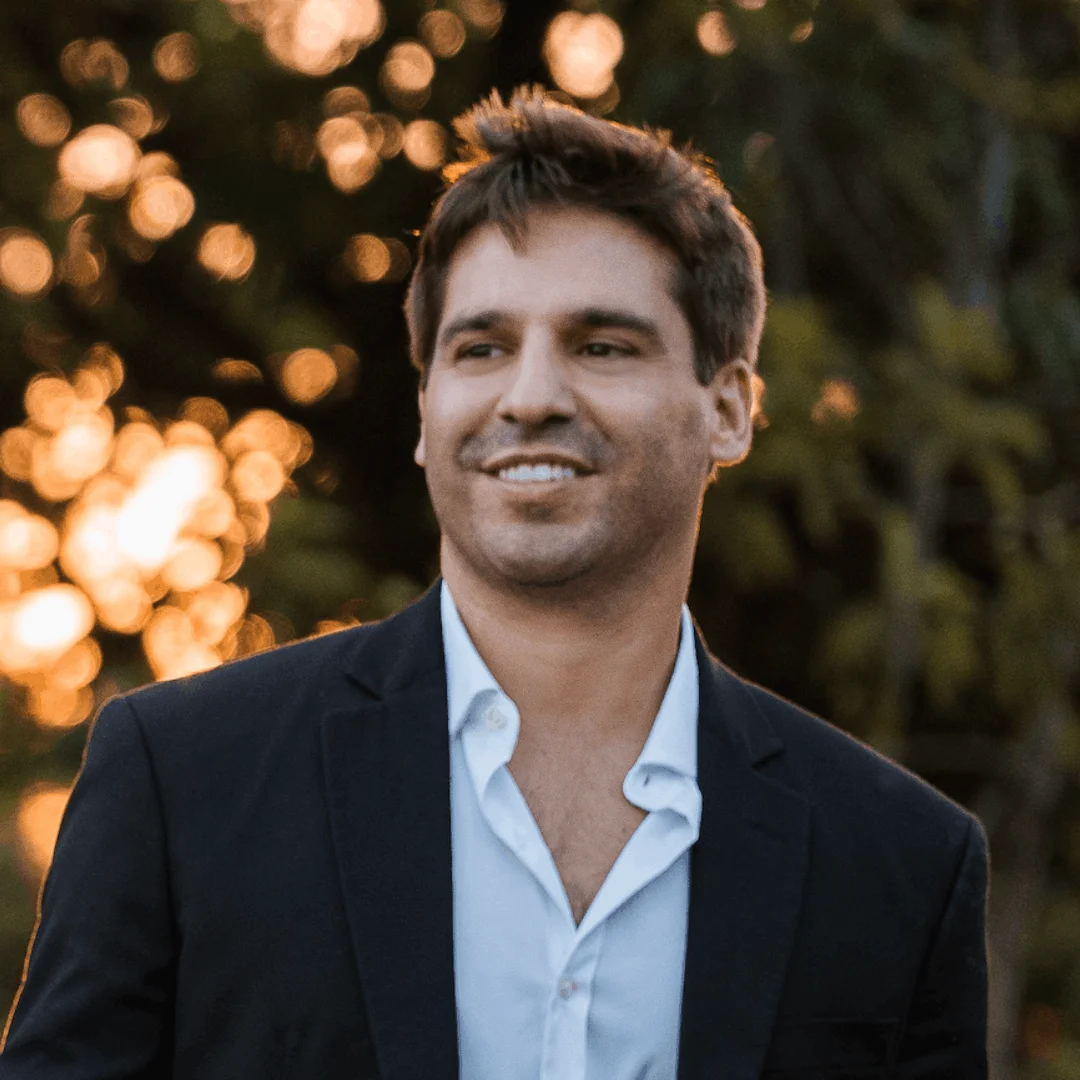
Empreendo há 25 anos. Há mais de uma década trabalho com estruturação financeira, meios de pagamento e operações que envolvem crédito e garantia.
Participei da construção de empresas de pagamentos, entre elas a InfinitePay, e desenvolvi a PayForm, plataforma de pagamentos que eu mesmo opero. Passei por mais de 100 projetos e operações.
Hoje faço gestão financeira no agronegócio. Sou corretor registrado no CRECI, o que permite atuar também quando a saída passa por negociar um ativo em vez de contratar dívida nova.
Não trabalho com volume. Pego o caso, entro no número e vou até o fim.
Você me conta a situação. Eu digo se existe caminho.
Você me chama no WhatsApp.
Me conta quanto deve, para quem, o que está dado em garantia e o que já tentou. Se não souber tudo de cabeça, tudo bem: parte disso a gente levanta junto.
Eu monto o quadro e desenho a saída.
Dívida consolidada, capacidade real de pagamento e laudo técnico. Com isso na mão eu vejo qual caminho cabe e com qual parceiro. Se não houver saída, você ouve isso de mim logo na primeira conversa.
Acompanho até o contrato novo rodar.
Negociação com o credor, documentação e assinatura. Estruturar não é entregar um parecer e sumir. É ficar até a operação estar de pé.
O que me perguntam antes de começar.
Já estou com o nome sujo e a dívida vencida. Ainda dá?
Na maioria das vezes sim, e é justamente aí que costuma haver mais espaço para negociar: dívida vencida incomoda o credor também. O que fecha a porta não é o atraso, é a execução já em estágio avançado, com penhora em andamento. Por isso não vale esperar mais.
Vocês emprestam dinheiro?
Não. A Malta Porto não é instituição financeira, não concede crédito com recurso próprio e não guarda dinheiro de terceiros. O que eu faço é estruturar a operação e levá-la a fundo ou instituição autorizada. Quem empresta ou compra a dívida é o parceiro, não eu.
Como funciona a compra da dívida?
Um fundo parceiro assume a sua dívida junto ao banco e passa a ser o seu credor, em condição renegociada. Não é perdão de dívida: você continua devendo, só que a outro credor e em outro contrato. Serve quando a conversa com o banco travou de vez.
Qual o tamanho de dívida que você atende?
Não trabalho com faixa fixa. O que define se há caminho é a relação entre a dívida, o patrimônio e a capacidade de produção, não o valor isolado. Me manda os números e eu digo na primeira conversa.
Dá para proteger a fazenda de uma penhora?
Estrutura feita para esconder bem de credor que já existe é fraude contra credores e fraude à execução. Responde quem monta e responde quem contrata, e eu não faço. O que é legítimo é organizar garantia dentro de uma operação nova. O que protege patrimônio de verdade é acordo assinado, não manobra.
Quanto custa e como você ganha?
Depende do tamanho e da complexidade do caso, e você sabe o valor antes de qualquer coisa começar. Nunca cobro por promessa de resultado, e nunca peço pagamento para "destravar" ou "acelerar" processo.
Em quanto tempo resolve?
Não prometo prazo, porque quem responde é o credor. O que posso dizer é o que depende de mim: o levantamento e o laudo saem em dias, não em meses. O resto é negociação, e ela anda melhor quanto mais cedo começar.
Qual a sua área de atuação?
Brasil todo. A conversa começa por WhatsApp ou por chamada, e o que precisar de presença a gente combina caso a caso.

Tem uma dívida que não está cabendo?
Me conte o caso. Se houver caminho, eu monto. Se não houver, eu digo na primeira conversa. E isso também vale a ligação.
Conversa direta com Murilo. Sem formulário.